

Wer seine Sparkassen-Kreditkarte beim Online-Shopping bisher mit der S-ID-Check-App freigegeben hat, muss sich auf eine Umstellung einstellen. Die bisherige Sicherheits-App wird abgelöst, künftig übernimmt die S-pushTAN-App auch die Bestätigung von Online-Kartenzahlungen. Besonders wichtig: Die offiziellen Sparkassen-Informationen nennen unterschiedliche Zeitpunkte für das Support-Ende und die letzte Nutzung der bisherigen App.
Damit Eure nächste Online-Bestellung nicht an einer fehlenden Zahlungsfreigabe scheitert, lohnt es sich, die Umstellung rechtzeitig zu erledigen. Wir erklären Euch, welche Fristen bekannt sind, welche Sparkassen-Kunden wirklich handeln müssen und wie der Wechsel funktioniert.
Inhaltsverzeichnis
S-ID-Check wird eingestellt: Ende 2026 oder Januar 2027?
Die bisherige S-ID-Check-App dient dazu, Kartenzahlungen im Internet zusätzlich zu bestätigen. Sie kommt beispielsweise bei Sicherheitsabfragen über Mastercard Identity Check oder Visa Secure zum Einsatz.
Nun wird diese separate App durch die bereits für Online-Banking-Freigaben bekannte S-pushTAN-App ersetzt.
Bei den Abschaltfristen gibt es allerdings einen Unterschied, den Ihr kennen solltet:
- Berliner Sparkasse: Laut offizieller Information endet der Support für S-ID-Check Ende 2026.
- Sparkasse Hannover: Dort wird ausdrücklich der 31. Januar 2027 als letzter Nutzungstag der S-ID-Check-App genannt. Ab dem 1. Februar 2027 sollen Online-Kartenzahlungen nicht mehr über die bisherige App freigegeben werden können.
Das bedeutet nicht zwangsläufig, dass sich die beiden Informationen widersprechen. Ein Ende des technischen Supports ist nicht automatisch mit dem letzten Tag der Nutzbarkeit gleichzusetzen.
Für Euch ist deshalb wichtig, welche Vorgaben Eure jeweilige Sparkasse kommuniziert. Ein überall einheitlich formulierter letzter Nutzungstag lässt sich aus diesen beiden Mitteilungen nicht ableiten.
Unser Rat: Wartet möglichst nicht bis zur letzten angekündigten Frist. Wenn Ihr S-ID-Check noch verwendet, könnt Ihr die neue Kartenfreigabe bereits jetzt einrichten.
Die entsprechenden Informationen findet Ihr bei der Berliner Sparkasse und der Sparkasse Hannover.
Welche Sparkassen-Kunden müssen ihre App wechseln?
Nicht jeder, der ein Sparkassen-Konto besitzt, muss jetzt aktiv werden. Entscheidend ist, wie Ihr Eure Kartenzahlungen im Internet bisher bestätigt.
Betroffen seid Ihr vor allem dann, wenn Ihr:
- die S-ID-Check-App noch auf Eurem Smartphone nutzt,
- Online-Einkäufe mit einer dafür geeigneten Sparkassen-Kreditkarte oder Debitkarte bezahlt,
- die Sicherheitsbestätigung beim Bezahlen bislang über S-ID-Check durchführt.
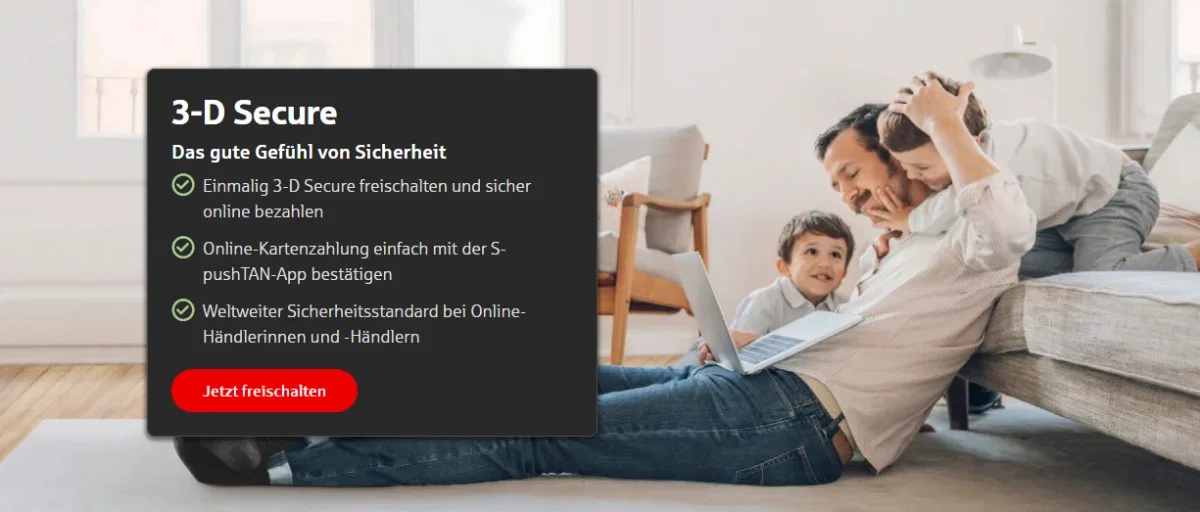
Habt Ihr Eure Karten bereits für 3-D Secure mit der S-pushTAN-App eingerichtet, ist für diese Karten normalerweise keine erneute Umstellung erforderlich.
Besonders einfach ist die Überprüfung für Kunden einer teilnehmenden Sparkasse mit der Funktion Card Control. Dort lässt sich im Online-Banking der Freischaltungsstatus der Karte einsehen.
Eine wichtige Unterscheidung: Die Abschaltung von S-ID-Check bedeutet nicht, dass Eure Sparkassen-Karte generell ungültig wird. Die Umstellung betrifft das Verfahren zur Sicherheitsfreigabe bestimmter Kartenzahlungen im Internet.
Auch das normale Bezahlen mit der Karte an der Supermarktkasse ist nicht der Gegenstand dieser Änderung.
S-pushTAN statt S-ID-Check: Was ändert sich beim Online-Bezahlen?
Bisher konnten Sparkassen-Kunden zwei unterschiedliche Apps benötigen: S-pushTAN für Online-Banking-Aufträge und S-ID-Check für die Freigabe bestimmter Kartenkäufe.
Künftig übernimmt die S-pushTAN-App beide Aufgaben.
Wenn Ihr beispielsweise in einem Online-Shop mit einer geeigneten Sparkassen-Kreditkarte bezahlt und eine zusätzliche Bestätigung verlangt wird, könnt Ihr den Vorgang über S-pushTAN freigeben.
Das Sicherheitsverfahren dahinter heißt weiterhin 3-D Secure. Es dient dazu, beim Online-Bezahlen zu überprüfen, ob tatsächlich der berechtigte Karteninhaber den Einkauf bestätigt.
Die Sparkassen verwenden dafür unter anderem die bekannten Verfahren:
- Mastercard Identity Check für entsprechende Mastercard-Karten
- Visa Secure für entsprechende Visa-Karten
An diesen Sicherheitsstandards ändert der App-Wechsel grundsätzlich nichts. Neu ist vor allem, über welche Anwendung Ihr die erforderliche Freigabe erledigt.
Das kann den Alltag vereinfachen: Wer S-pushTAN ohnehin für sein Online-Banking verwendet, benötigt für diese Kartenfreigaben künftig keine zweite Sicherheits-App mehr.
S-ID-Check auf S-pushTAN umstellen: So funktioniert der Wechsel
Die Sparkassen bieten die Einrichtung von 3-D Secure über ihre offiziellen Online-Banking- und Service-Seiten an.
Wie viele Schritte notwendig sind, hängt davon ab, ob Ihr S-pushTAN bereits verwendet und ob Eure Karte schon für das neue Verfahren registriert wurde.
1. Prüft, ob Ihr bereits S-pushTAN verwendet
Öffnet Eure bestehende S-pushTAN-App oder kontrolliert im Online-Banking, welches Freigabeverfahren für Euch hinterlegt ist.
Nutzt Ihr S-pushTAN schon für Überweisungen, müsst Ihr die App normalerweise nicht noch einmal installieren.
Bei manchen Karten wurde die Registrierung für 3-D Secure bereits im Rahmen der Kartenbestellung vorgenommen. Deshalb solltet Ihr zunächst prüfen, ob überhaupt noch eine Freischaltung fehlt.
2. Registriert Eure Karte für 3-D Secure
Öffnet das Online-Banking Eurer Sparkasse über die bekannte Internetadresse oder die offizielle Banking-App.
Wechselt zum Bereich 3-D Secure beziehungsweise sichere Online-Kartenzahlungen und folgt den dort angezeigten Schritten.
Je nach Sparkasse und bisheriger Registrierung könnt Ihr die betreffenden Debit- und Kreditkarten auswählen, die Bedingungen bestätigen und die Kartenfreigabe aktivieren.
Die zentrale Sparkassen-Informationsseite findet Ihr unter sparkasse.de – 3-D Secure.
3. Richtet gegebenenfalls die S-pushTAN-App ein
Falls Ihr S-pushTAN noch nicht verwendet, benötigt Ihr die offizielle App aus dem Apple App Store oder Google Play Store.
Abhängig von Eurer bisherigen Banking-Einrichtung kann zusätzlich ein Registrierungsbrief beziehungsweise eine separate Aktivierung erforderlich sein.
Folgt dafür ausschließlich den Anweisungen Eurer Sparkasse. Zugangsdaten und Registrierungscodes gehören nicht auf Webseiten, die Euch unbekannte Absender per SMS oder E-Mail schicken.
4. Kontrolliert die erfolgreiche Freischaltung
Nach der Einrichtung sollte Eure Karte für die Freigabe über S-pushTAN registriert sein.
Prüft die Bestätigung im Online-Banking, im elektronischen Postfach oder gegebenenfalls im Bereich Card Control. Bei Unsicherheiten kann Euch der Kundenservice Eurer Sparkasse weiterhelfen.
Bei Eurem nächsten regulären Online-Einkauf könnt Ihr dann kontrollieren, ob eine angeforderte 3-D-Secure-Freigabe über die neue App funktioniert.
Wichtig: Löscht S-ID-Check nicht vorschnell, solange Ihr noch nicht sicher seid, dass Eure benötigten Karten erfolgreich auf das neue Verfahren umgestellt wurden.
Was gilt für Kunden mit chipTAN oder ohne Online-Banking?
Hier liegt ein wichtiger Punkt, der bei der Meldung über den App-Wechsel leicht untergeht.
Ihr müsst nicht automatisch Euer komplettes Online-Banking auf pushTAN umstellen.
Die Sparkassen erklären ausdrücklich, dass sich die S-pushTAN-App auch ausschließlich zur Freigabe geeigneter Online-Kartenzahlungen verwenden lässt.
Das betrifft beispielsweise Kunden, die für ihre Überweisungen weiterhin einen chipTAN-Generator einsetzen.
Euer bisheriges TAN-Verfahren für das Online-Banking kann in diesem Fall bestehen bleiben. Für die zusätzliche Kartenfreigabe wird S-pushTAN separat eingerichtet.
Auch Kunden ohne bisherige Online-Banking-Nutzung können die nötigen Informationen zur Kartenfreischaltung erhalten. Je nach Sparkasse werden dafür Registrierungsschreiben und Aktivierungsdaten bereitgestellt.
Falls Ihr keine App verwenden möchtet, solltet Ihr Eure Sparkasse nach den verfügbaren Möglichkeiten fragen. Die zentrale Sparkassen-Seite beschreibt eine Freigabe per SMS als Ausnahmeoption. Ein allgemein verfügbarer Ersatz für alle Kunden ist das jedoch nicht.
Was passiert, wenn Ihr S-ID-Check nicht rechtzeitig ersetzt?
Stellt Ihr Eure bisherige Kartenfreigabe nicht um, kann es nach dem endgültigen Ende der S-ID-Check-Nutzung beim Online-Shopping Probleme geben.
Das betrifft insbesondere Einkäufe, bei denen der Händler beziehungsweise der Zahlungsdienstleister eine zusätzliche 3-D-Secure-Bestätigung verlangt.
Ein Beispiel: Ihr möchtet mit Eurer Sparkassen-Kreditkarte bezahlen. Der Online-Shop fordert eine Bestätigung der Kartenzahlung an. Eure bisher verwendete S-ID-Check-App steht dafür aber nicht mehr zur Verfügung und Ihr habt die Karte noch nicht für S-pushTAN freigeschaltet.
Dann kann die erforderliche Freigabe fehlen und die Kartenzahlung nicht abgeschlossen werden.
Das bedeutet allerdings nicht, dass automatisch Euer Girokonto gesperrt wird oder sämtliche Zahlungen ausfallen.
Es geht konkret um die zusätzliche Sicherheitsbestätigung beim Online-Karteneinsatz. Andere Bezahlverfahren und normale Kartenzahlungen außerhalb dieses Freigabeverfahrens sind davon zu unterscheiden.
Gerade wenn Ihr Eure Sparkassen-Kreditkarte häufiger beim Online-Shopping verwendet, solltet Ihr die Einrichtung deshalb vor dem nächsten dringend benötigten Einkauf erledigen.
Vorsicht vor gefälschten Sparkassen-SMS zur App-Umstellung
Die echte Umstellung bietet Kriminellen einen passenden Vorwand, um an sensible Bankdaten zu gelangen.
Das Computer-Notfallteam der Sparkassen-Finanzgruppe warnte am 11. November 2026 vor betrügerischen SMS, die eine angeblich ablaufende S-pushTAN-Registrierung thematisieren.
Die Nachrichten sollen Empfänger auf gefälschte Internetseiten locken. Dort werden unter anderem Online-Banking-Zugangsdaten, Kartennummern und weitere persönliche Informationen abgefragt.
Besonders gefährlich: Mit solchen Daten können Betrüger weitere Täuschungsversuche starten und sich beispielsweise am Telefon als Mitarbeiter Eurer Sparkasse ausgeben.
Deshalb solltet Ihr bei Nachrichten zur angeblich notwendigen App-Aktivierung besonders aufmerksam sein.
So schützt Ihr Euch:
- Öffnet Eure Sparkassen-App oder die offizielle Website selbst, statt einem unerwarteten SMS-Link zu folgen.
- Gebt niemals PIN, Passwort, TAN oder Registrierungscodes an angebliche Sparkassen-Mitarbeiter weiter.
- Prüft vor jeder Freigabe den tatsächlichen Zahlungsvorgang und den angezeigten Betrag.
- Bestätigt keine Überweisung oder Geräteregistrierung, die Ihr nicht selbst veranlasst habt.
- Kontaktiert bei verdächtigen Nachrichten Eure Sparkasse über eine Euch bekannte Telefonnummer.
Die aktuellen Sicherheitswarnungen der Sparkassen-Finanzgruppe dokumentieren die Betrugsversuche.
Falls Ihr bereits Zugangsdaten oder Kartendaten auf einer verdächtigen Seite eingegeben habt, informiert sofort Eure Sparkasse und lasst prüfen, ob der Banking-Zugang oder die Karte gesperrt werden muss.
Wie Betrüger auch mit gefälschten Briefen und QR-Codes arbeiten, erklären wir Euch in unserem Ratgeber zu Quishing und QR-Code-Betrug.
Weitere Informationen zu möglichen Erstattungsansprüchen nach unberechtigten Zahlungen findet Ihr in unserem Artikel über Phishing und die Rechte von Bankkunden.
Fazit: Sparkassen-Kunden sollten den App-Wechsel frühzeitig erledigen
Mit der Einstellung von S-ID-Check bündelt die Sparkasse die Freigabe von Online-Banking-Aufträgen und Online-Kartenzahlungen zunehmend in einer Anwendung.
Für Kunden, die beide Sicherheits-Apps bisher parallel verwenden, kann das den Alltag vereinfachen. Allerdings muss die Freischaltung der jeweiligen Karte tatsächlich abgeschlossen sein, damit spätere Online-Zahlungen nicht an der fehlenden Bestätigung scheitern.
Die bislang veröffentlichten Angaben unterscheiden zwischen einem Support-Ende Ende 2026 und einer letzten Nutzungsmöglichkeit am 31. Januar 2027. Verlasst Euch daher auf die konkrete Mitteilung Eurer Sparkasse und nehmt die Umstellung besser frühzeitig vor.
Wie sieht es bei Euch aus? Habt Ihr Eure Sparkassen-Karte bereits auf S-pushTAN umgestellt oder nutzt Ihr noch S-ID-Check? Schreibt uns in die Kommentare, ob die Einrichtung problemlos geklappt hat und welche Informationen Eure Sparkasse zum Abschalttermin nennt.
Christian Schröder
Gründer & Redakteur
Expertise: Deals, Gutscheine, Preisvergleiche, Verbraucher-News, Mobilfunk und Onlinehandel. Christian Schröder prüft Aktionsbedingungen, Vergleichspreise, Versandkosten und mögliche Folgekosten und bereitet relevante Informationen verständlich für Leser auf.
Christian Schröder ist seit 2017 bei Preis-King tätig und schreibt dort täglich über Angebote, Verbraucher-News, Produktrückrufe, Mobilfunk, Technik und aktuelle Entwicklungen im Onlinehandel. Zuvor betreute er bereits weitere Blogs und ist auch heute noch an verschiedenen redaktionellen Projekten beteiligt.
Durch seine Ausbildung zum Immobilienkaufmann verfügt er zusätzlich über Erfahrung in den Bereichen Verträge, Kosten, Finanzierung und wirtschaftliche Zusammenhänge. Bei Preis-King prüft und bewertet er unter anderem Aktionsbedingungen, Vergleichspreise, Versandkosten und mögliche Folgekosten.
Sein Ziel ist es, Informationen verständlich einzuordnen und Leser frühzeitig auf relevante Änderungen, Einschränkungen und mögliche Preisfallen hinzuweisen.


Kommentare zum Artikel 0
Fragen, Erfahrungen oder ein eigener Fund? Tauscht Euch aus.